 Kuiper Studio
Pourquoi un restaurant ne fonctionne pas : le coût de revient et le prix
C'est la partie la plus ingrate du métier, et celle qui décide de tout. Tant que vous ne savez pas ce que coûte réellement un plat, main-d'œuvre et énergie comprises, vous ne fixez pas un prix : vous pariez. Voici la méthode, avec un calcul complet sur une coupe de glace.
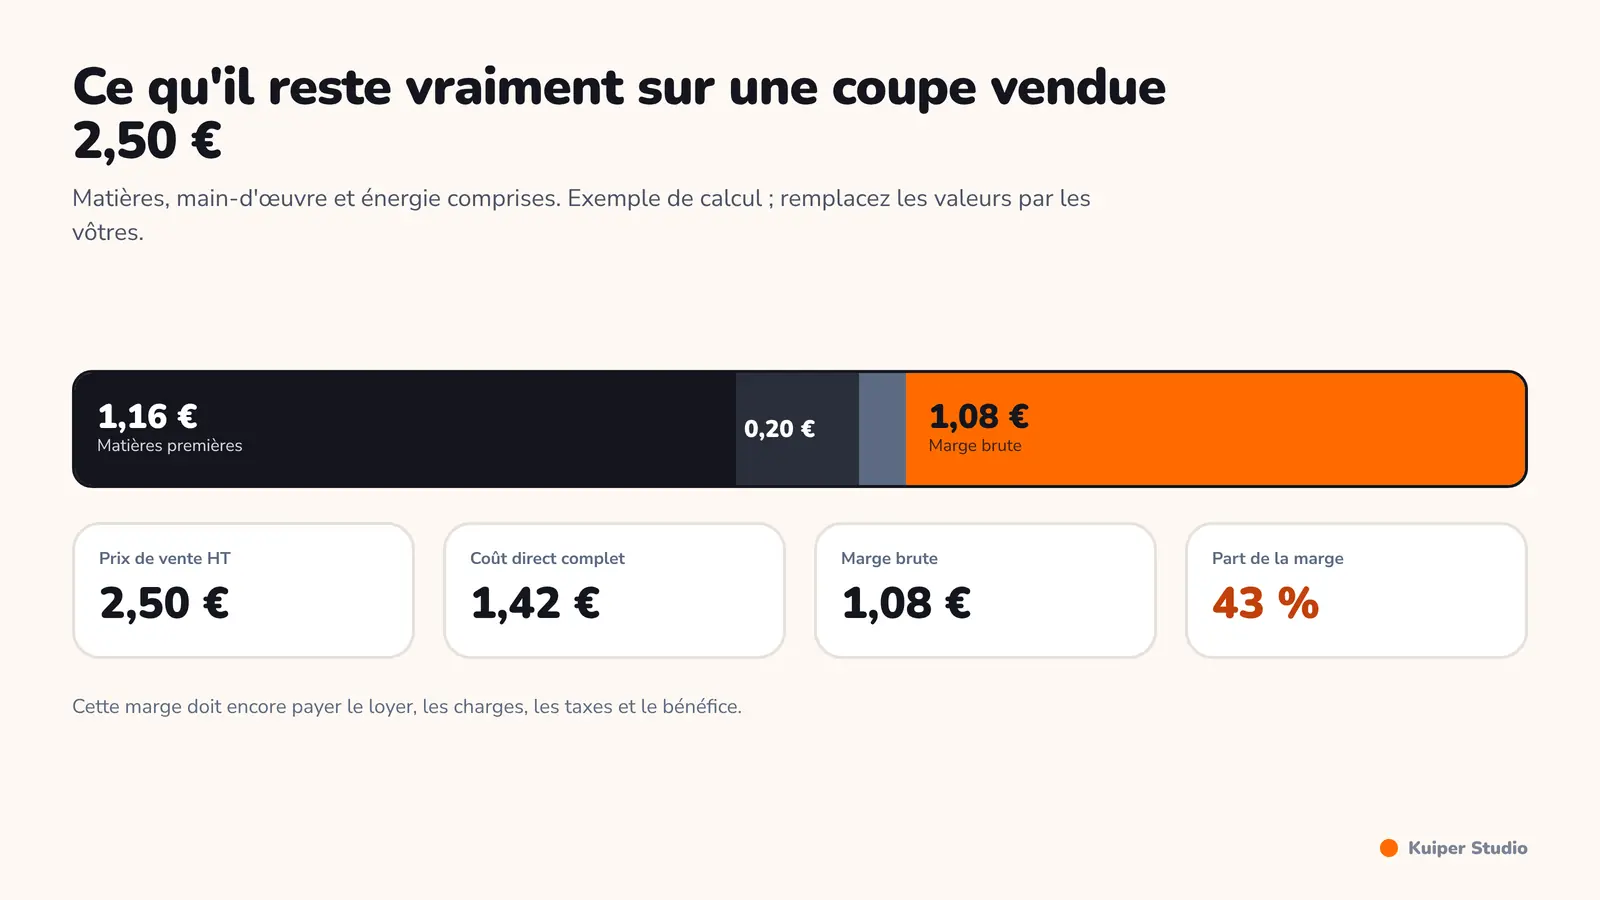
Nous avons mesuré l'emplacement, puis construit l'offre et le message. Reste la partie que presque personne n'aime faire, et qui sépare les restaurants qui tiennent de ceux qui ferment : savoir, à la pièce, ce que coûte ce que vous vendez.
Dix centimes, c'est vital. Mais pas n'importe lesquels
Je répète souvent que dix centimes sont vitaux dans un restaurant. On me répond que ce n'est pas énorme. Si, c'est énorme, mais seulement si l'on sait sur quelle ligne ces dix centimes se trouvent. C'est tout l'intérêt de calculer plutôt que d'estimer.
Prenons deux cas réels de décision, et faisons l'arithmétique plutôt que de la ressentir. Les chiffres ci-dessous sont un exemple de calcul, pas un relevé de prix du marché : ce qui compte est la méthode, vous remplacerez les valeurs par les vôtres.
Cas 1 : le lait du fournisseur A à 0,80 €, ou celui du fournisseur B à 0,92 €
Douze centimes d'écart au litre, cela fait peur. Maintenant, rapportez-les à l'unité vendue. Si un bac de mix consomme 3 litres de lait et produit 45 coupes, le surcoût est de 0,36 € par bac, soit moins d'un centime par coupe. Sur 2 220 coupes par mois, le fournisseur le plus cher vous coûte environ 18 € de plus.
Dix-huit euros par mois pour un produit meilleur, c'est une décision facile. À condition de vérifier que le produit est réellement meilleur, ce qui demande un test à l'aveugle, pas une conviction. Préparez les deux versions, ne dites pas laquelle est laquelle, et faites goûter à des gens de la clientèle visée. Si des enfants ne les distinguent pas, prenez la moins chère et dormez tranquille.
Cas 2 : un contenant à 0,10 € de plus
Même somme apparente, conséquence radicalement différente. Le contenant s'achète à l'unité vendue : dix centimes de plus, c'est dix centimes par coupe. Sur 2 220 coupes par mois, cela fait 222 € par mois, soit près de 2 700 € par an. Exprimé autrement : il faut vendre environ sept coupes de plus par jour, tous les jours, pour revenir au même résultat.
La règle à retenir
Dix centimes sur un ingrédient dilué dans un lot ne sont presque rien. Dix centimes sur un consommable acheté à chaque vente sont une ligne de votre compte de résultat. Avant d'arbitrer, ramenez toujours l'écart à l'unité vendue, puis au mois, puis au nombre de ventes supplémentaires nécessaires.
La fiche technique : l'addition, puis ce que tout le monde oublie
Neuf fois sur dix, une fiche technique est une addition : ce produit, plus ce produit, plus ce produit. C'est juste, et c'est incomplet. Il manque deux postes que presque personne ne compte, et qui pèsent souvent plus lourd que l'écart entre deux fournisseurs.
- La main-d'œuvre : combien de manipulations pour produire une unité, combien de temps, et à quel taux horaire chargé.
- L'énergie : un congélateur, une vitrine réfrigérée ou une friteuse consomment que vous vendiez ou non, et cette consommation se répartit sur les volumes réellement vendus.
Compter le temps de main-d'œuvre change souvent le classement des plats. Un plat à faible coût matière mais qui demande quatre minutes de dressage peut être moins rentable qu'un plat deux fois plus cher en matière, servi en trente secondes.
Coût de revient complet d'une coupe de glace, exemple de calcul
| Poste | Détail | Coût |
|---|---|---|
| Glace | 110 g à 6,20 € le kilo | 0,68 € |
| Garniture | 15 g à 9,00 € le kilo | 0,14 € |
| Sauce | 20 g à 4,50 € le kilo | 0,09 € |
| Contenant et cuillère | à l'unité | 0,22 € |
| Serviette et sachet | à l'unité | 0,03 € |
| Sous-total matières | 1,16 € | |
| Main-d'œuvre | 1 min 40 s à 7,20 € de l'heure chargée | 0,20 € |
| Énergie | froid et vitrine, réparti au volume vendu | 0,06 € |
| Coût direct complet | 1,42 € |
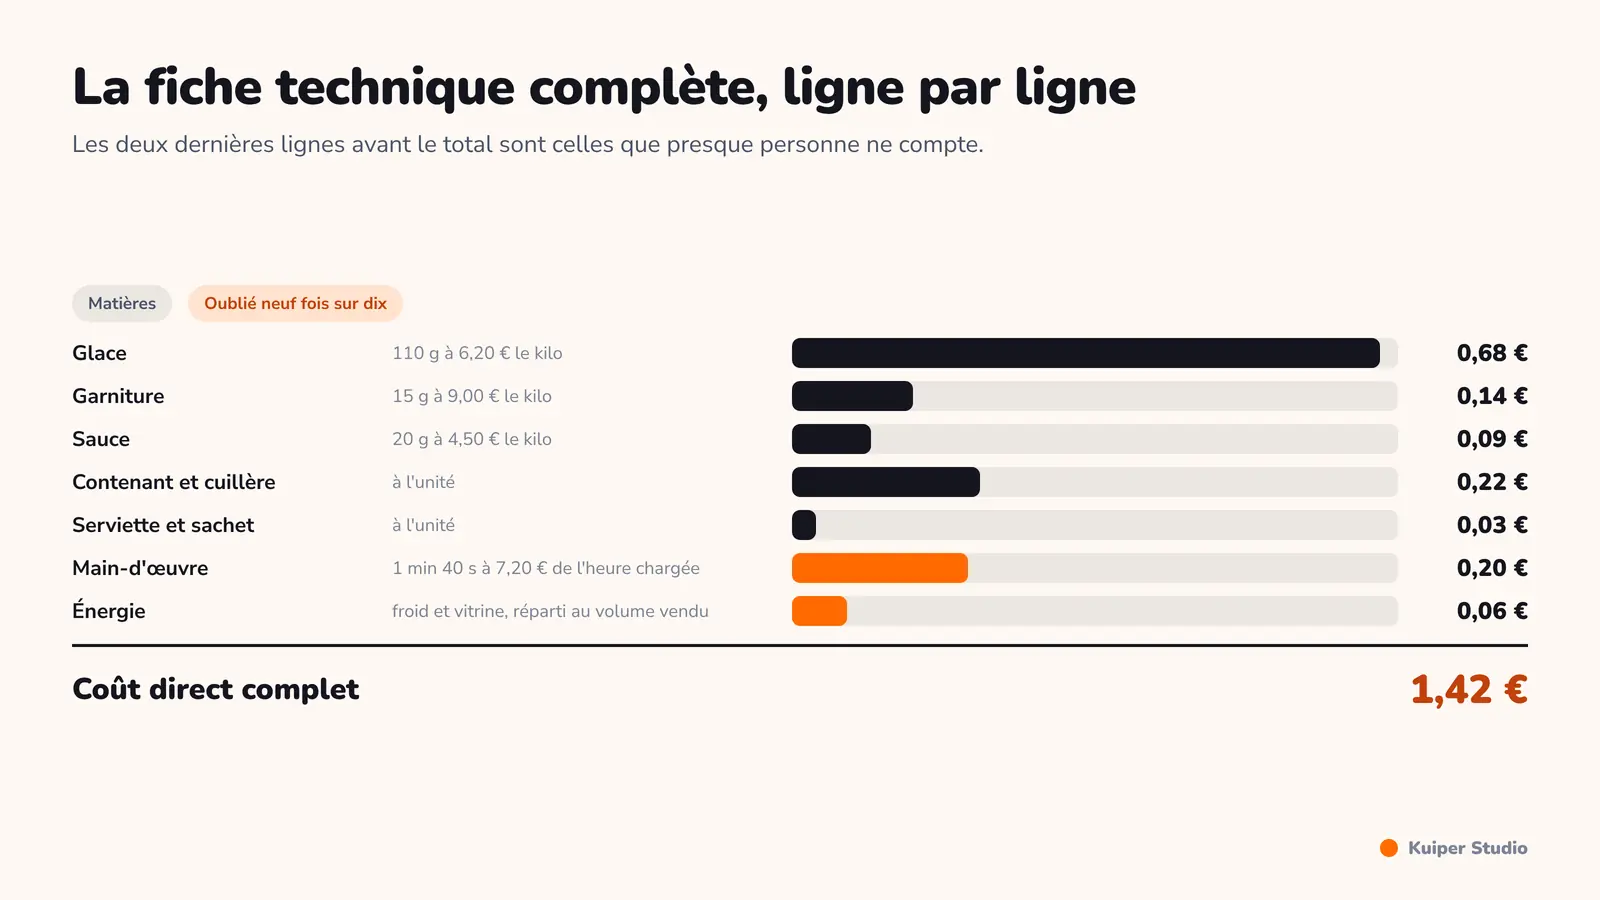
Sur une coupe vendue 2,50 € hors taxes, il reste 1,08 € pour couvrir le loyer, les charges, les taxes et le bénéfice.
Du coût au point mort, en une division
La marge sur coût direct est ce qui reste pour payer tout le reste. À 2,50 € hors taxes la coupe, elle est de 1,08 €. Additionnez ensuite vos charges fixes mensuelles : loyer, assurances, abonnements, salaires fixes, comptabilité, licences logicielles. Supposons 2 400 € par mois.
Le calcul tient en une division : 2 400 divisé par 1,08 donne 2 223 coupes par mois pour atteindre l'équilibre, soit environ 74 par jour sur trente jours d'ouverture. Ce nombre est le seul qui compte. C'est lui que vous confrontez au comptage de passages du premier article de cette série.
74 ventes par jour
le point mort d'une coupe vendue 2,50 € hors taxes, avec 1,42 € de coût direct et 2 400 € de charges fixes mensuelles
Si votre comptage donne cent passages par jour, l'affaire n'est pas viable à ce prix : il faudrait convertir les trois quarts des passants. Si le comptage donne deux mille passages, il faut en convertir moins de quatre pour cent, ce qui est atteignable. C'est à ce moment précis que le flux mesuré devant la porte devient une décision financière.
Le prix ne se décide pas au bureau
Beaucoup fixent leur prix en partant du coût et en appliquant un coefficient. C'est un bon point de départ et une mauvaise décision finale. Le prix acceptable est une donnée extérieure : il appartient au quartier, pas à votre tableur.
Allez le chercher. Faites poser la question dans la rue, par une société d'études si vous en avez les moyens, par des proches sinon, mais à des inconnus et en nombre. Combien mettriez-vous pour cette glace ? Trouvez-vous ce prix élevé ? Interrogez plusieurs centaines de personnes sur plusieurs semaines, à des heures différentes, sinon vous mesurez un moment et non un marché.
Imaginons que la rue réponde 2,50 € alors que vous aviez prévu 2,80 €. Trente centimes, ce n'est rien, dit-on. Refaites la division : à 2,80 €, la marge est de 1,38 € et le point mort tombe à 58 ventes par jour. À 2,50 €, il remonte à 74. Ces trente centimes vous coûtent seize ventes par jour, tous les jours.
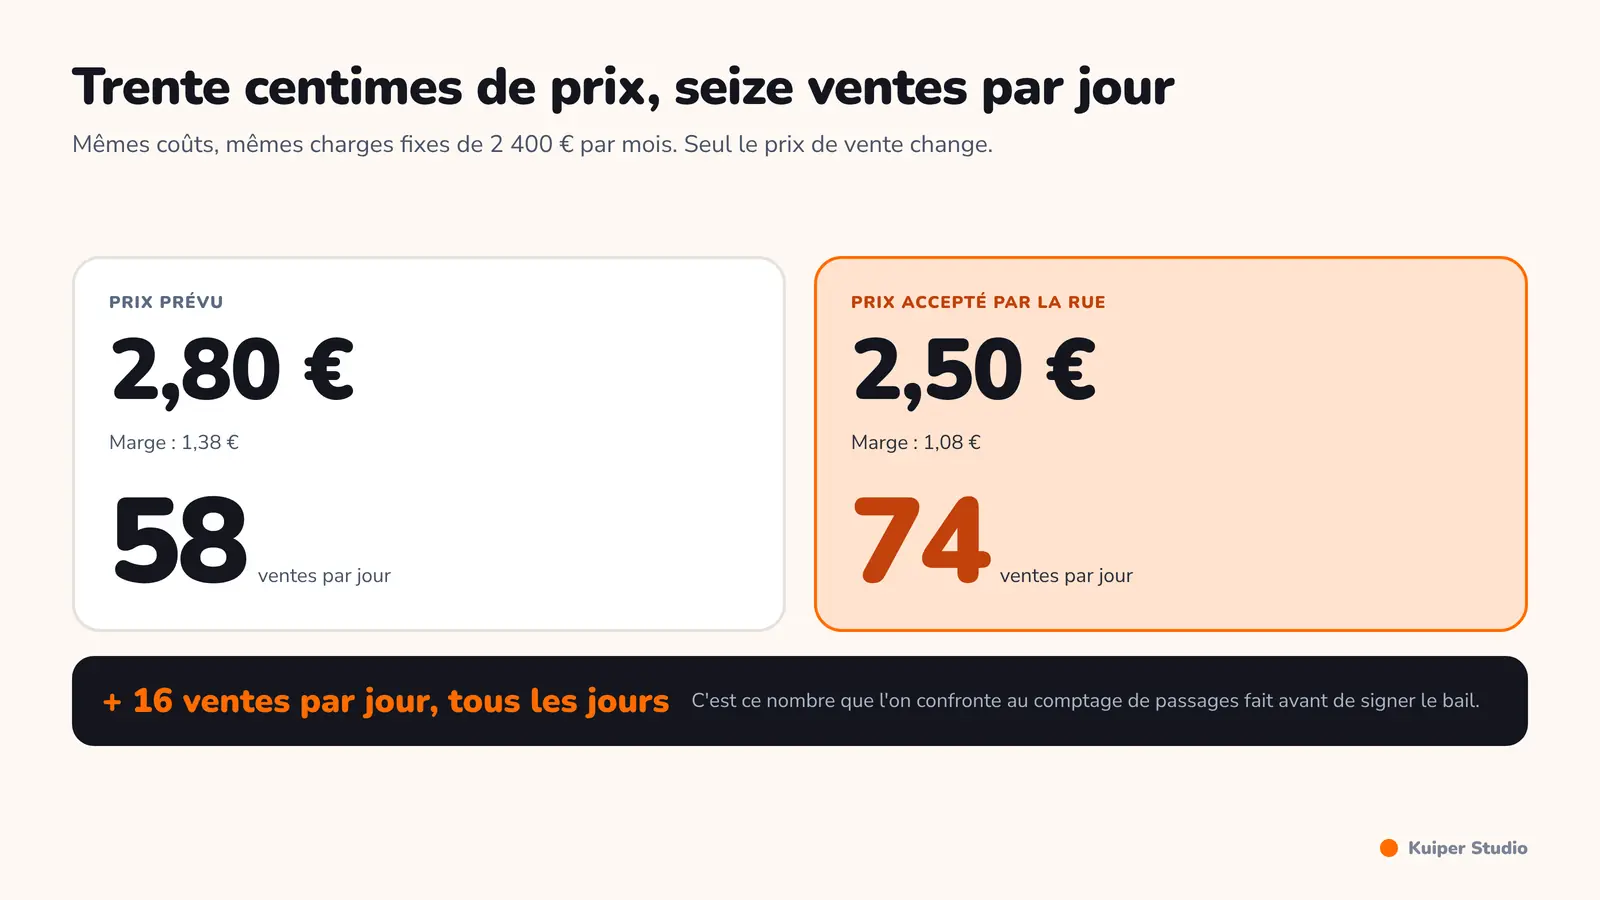
Trente centimes de prix de vente déplacent le point mort de seize ventes par jour. C'est pour cela qu'on interroge la rue avant d'imprimer la carte.
- Réduire la quantité servie, si le client ne la perçoit pas comme une perte.
- Optimiser le coût direct, en commençant par les consommables payés à chaque vente.
- Faire monter le ticket moyen avec une couche de personnalisation à forte marge.
- Accepter le prix du marché et revoir le niveau de charges fixes, y compris le loyer.
CAPEX, OPEX et le reste de l'année
Deux familles de dépenses à ne jamais mélanger. L'investissement de départ, ou CAPEX : machines, mobilier, travaux, enseigne, premier stock. Et les dépenses d'exploitation, ou OPEX : tout ce qui revient chaque mois, loyer, salaires, énergie, matières, assurances, logiciels.
Le point mort calculé plus haut ne couvre que l'OPEX. Pour savoir en combien de temps vous remboursez le CAPEX, divisez l'investissement par la marge mensuelle réellement dégagée au-delà du point mort. Un projet qui atteint son équilibre mensuel mais ne rembourse jamais son investissement n'est pas un projet viable, c'est un emploi mal payé.
- Listez vos fournisseurs et leurs prix réels, remise déduite, par unité d'achat.
- Écrivez une fiche technique par article, matières, main-d'œuvre et énergie comprises.
- Déduisez la marge sur coût direct de chaque article vendu.
- Additionnez les charges fixes mensuelles, sans en oublier une seule.
- Divisez pour obtenir le point mort en nombre de ventes par jour.
- Confrontez ce nombre au comptage de passages réalisé avant la signature du bail.
- Allez chercher le prix acceptable dans la rue, et refaites le calcul avec ce prix.
Classer les plats par marge, pas par préférence
Une fois les fiches techniques posées, le classement des plats arrête d'être une affaire d'opinion. La méthode de référence date de 1982 : Michael Kasavana et Donald Smith ont proposé de croiser deux axes seulement, la marge sur coût direct et la popularité, et de classer chaque article dans un des quatre quadrants qui en résultent.
Les quatre cas, et ce qu'on en fait
| Popularité | Marge | Décision habituelle |
|---|---|---|
| Élevée | Élevée | Mettre en avant, protéger la qualité, ne pas y toucher |
| Élevée | Faible | Tester une hausse de prix ou réduire le coût direct |
| Faible | Élevée | Renommer, repositionner sur la carte, faire goûter |
| Faible | Faible | Retirer de la carte, sauf rôle d'image assumé |
Cette grille ne dit pas quoi cuisiner. Elle dit quoi mettre en avant, quoi retravailler et quoi retirer, à partir de chiffres que vous avez déjà calculés. C'est exactement le travail que la plupart des établissements ne font jamais, faute d'avoir des fiches techniques à jour.
Ce que l'on peut automatiser là-dedans
Tout ce qui précède est faisable dans un tableur, et beaucoup d'établissements commencent ainsi, à juste titre. Le tableur casse le jour où les prix fournisseurs bougent, où quelqu'un change une recette sans le dire, et où personne ne sait quelle version fait foi.
C'est le moment où nous intervenons chez Kuiper Studio : relier les prix d'achat réels aux fiches techniques, recalculer les marges automatiquement à chaque changement de tarif, et faire remonter dans un seul écran les articles dont la marge est passée sous le seuil. Le calcul reste le vôtre ; ce que nous retirons, c'est le temps de le refaire à la main.
Ne pensez jamais que votre goût fera la différence. Ce qui fera la différence, c'est votre gestion. La cuisine vous fera revenir des clients ; elle ne vous en amènera pas, et elle ne paiera pas votre loyer.
Questions fréquentes
Comment calculer le coût de revient d'un plat dans un restaurant ?
Additionnez le coût des matières à la portion réellement servie, puis ajoutez deux postes souvent oubliés : le temps de main-d'oeuvre nécessaire à la préparation, valorisé au taux horaire chargé, et la part d'énergie du matériel utilisé, répartie sur les volumes vendus. Le total est le coût direct complet, celui à partir duquel se calcule la marge.
Comment calculer le point mort d'un restaurant ?
Divisez le total des charges fixes mensuelles par la marge sur coût direct d'une vente moyenne. Le résultat est le nombre de ventes nécessaires chaque mois pour atteindre l'équilibre ; divisé par le nombre de jours d'ouverture, il donne un objectif quotidien à comparer directement au flux mesuré devant la porte.
Faut-il toujours prendre le fournisseur le moins cher ?
Non. Il faut ramener l'écart à l'unité vendue avant d'arbitrer. Douze centimes d'écart au litre sur un ingrédient dilué dans un lot peuvent représenter moins d'un centime par vente, donc une décision sans enjeu. Dix centimes d'écart sur un consommable acheté à chaque vente représentent, eux, plusieurs centaines d'euros par mois.
Comment savoir à quel prix vendre un plat ?
Le coût donne un prix plancher, jamais le prix final. Le prix acceptable se mesure auprès de la clientèle visée, en interrogeant plusieurs centaines de personnes sur plusieurs semaines et à des heures différentes. Il faut ensuite refaire le calcul du point mort avec ce prix, car trente centimes d'écart déplacent souvent l'objectif quotidien de plus de vingt pour cent.
Sources
-
Michael L. Kasavana et Donald I. Smith, Hospitality Publications, Okemos, Michigan, Menu Engineering: A Practical Guide to Menu Analysis (notice de catalogue, East Carolina University), 1982.
-
H. G. Parsa, John T. Self, David Njite, Tiffany King, Why Restaurants Fail, Cornell Hotel and Restaurant Administration Quarterly, vol. 46, n° 3, p. 304-322, août 2005.
On construit quoi, ensemble ?
Dites-nous où ça coince. Nous vous répondons avec un prix et un délai.